Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was ist der Unterschied zwischen Illness und Disease?
Der Unterschied zwischen Illness und Disease liegt in ihrer Bedeutung und Verwendung. "Disease" bezieht sich auf eine medizinische Diagnose, die auf objektiven körperlichen oder biologischen Veränderungen basiert. "Illness" hingegen bezieht sich auf das subjektive Erleben von Symptomen und Beschwerden, die eine Person aufgrund einer Krankheit hat. Illness bezieht sich also eher auf das persönliche Empfinden, während Disease eine medizinische Klassifizierung darstellt. **


Ähnliche Suchbegriffe für COPD Chronic Obstructive Pulmonary Disease
Top-Angebote
Produkte zum Begriff COPD Chronic Obstructive Pulmonary Disease:
-
Schrehardt:Dread-Disease-Versicherung, Fachbücher von Alexander Schrehardt, Katja Briones-SchulzIm ersten Band des Kompendiums Dread-Disease-Versicherung hatten die Autoren die vertraglichen Grundlagen und die tariflichen Gestaltungsmöglichkeiten besprochen. Der zweite Band des Kompendiums widmet sich den versicherten Risiken unter besonderer Berücksichtigung der Leistungsvoraussetzungen im Versicherungsfall. In der vergleichenden Bewertung der Versicherungsbedingungen der Anbieter von Dread-Disease-Versicherungen zeigen die Autoren teilweise erhebliche Unterschiede bei den Leistungsvoraussetzungen auf. Auch die Unterscheidung zwischen versicherten A-Risiken, die dem Versicherungsnehmer im Versicherungsfall die Auszahlung der vertraglich vereinbarten Versicherungssumme garantieren, und mit Zusatztarifen abgesicherten B-Risiken, die im Versicherungsfall nur die Auszahlung einer reduzierten Versicherungssumme vorsehen, ist Gegenstand von Band 2 des Kompendiums.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COPD Lungenmodell - 3B Smart AnatomyBei der COPD handelt es sich um eine chronische Lungenerkrankung mit fortschreitender Verengung der Atemwege. Auch die Gabe von Medikamenten kann diese Verengung nicht vollständig aufheben. Das Modell zeigt eindrücklich die Veränderungen am Bronchialgewebe (von unten nach oben): gesunder Zustand abnorme Schleimsekretion, Verdickung der Bronchialschleimhaut dauerhafte Schädigung nach Medikamentengabe113,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff COPD Chronic Obstructive Pulmonary Disease:
-
Science, Politics, Stem Cells and Genes: California's War on Chronic Disease, Fachbücher von Don C Reed"Science, Politics, Stem Cells and Genes: California's War on Chronic Disease" bietet einen tiefen Einblick in die Herausforderungen und Fortschritte der regenerativen Medizin in Kalifornien. Das Buch beleuchtet die bedeutenden finanziellen Investitionen des Bundesstaates in Höhe von über acht Milliarden Dollar zur Bekämpfung chronischer Krankheiten. Der Autor, Don C. Reed, vermittelt komplexe wissenschaftliche Konzepte durch fesselnde Geschichten und erklärt, wie diese Forschung nicht nur das Leben von Millionen von Menschen in den USA, sondern auch weltweit beeinflussen könnte. Die Leser werden in die Welt der Stammzellforschung eingeführt und erfahren von den politischen Kämpfen, die notwendig waren, um diese Fortschritte zu ermöglichen. Das Buch behandelt eine Vielzahl von Krankheiten, darunter Alzheimer, Krebs, Autismus und viele andere, und bietet eine umfassende Perspektive auf die Zukunft der Medizin und die Hoffnung auf Heilung.75,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vitalograph copd-6 digitaler COPD-ScreenerFür die Verwendung in Praxis, Lungensportgruppen und Klinik. Der Vitalograph copd-6 bestimmt den Obstruktionsindex sowie das Verhältnis FEV1/FEV6% und erkennt so gezielt und sicher potenzielle COPD-Erkrankungen. Auch zur Ermittlung des rechnerischen Lungenalters geeignet. Für dieses Screening müssen keine zeit- und damit kostenaufwendigen Spirometrie-Untersuchungen in der (Allgemein-)Arztpraxis durchgeführt werden. Die Verwendung von den Mundstücken mit Rückstromventil (Nr. VTG 20242 und Nr. VTG 28554, nicht im Lieferumfang enthalten) gewährleistet eine sichere Nutzung durch mehrere Patienten ohne Kreuzinfektionsrisiko. Großes, leicht ablesbares Display. Abmessungen: 113 x 63 x 48 mm. Gewicht: 55 g. Inkl. 2 AAA-Batterien.117,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrehardt:Dread-Disease-Versicherung, Fachbücher von Alexander Schrehardt, Katja Briones-SchulzIm ersten Band des Kompendiums Dread-Disease-Versicherung hatten die Autoren die vertraglichen Grundlagen und die tariflichen Gestaltungsmöglichkeiten besprochen. Der zweite Band des Kompendiums widmet sich den versicherten Risiken unter besonderer Berücksichtigung der Leistungsvoraussetzungen im Versicherungsfall. In der vergleichenden Bewertung der Versicherungsbedingungen der Anbieter von Dread-Disease-Versicherungen zeigen die Autoren teilweise erhebliche Unterschiede bei den Leistungsvoraussetzungen auf. Auch die Unterscheidung zwischen versicherten A-Risiken, die dem Versicherungsnehmer im Versicherungsfall die Auszahlung der vertraglich vereinbarten Versicherungssumme garantieren, und mit Zusatztarifen abgesicherten B-Risiken, die im Versicherungsfall nur die Auszahlung einer reduzierten Versicherungssumme vorsehen, ist Gegenstand von Band 2 des Kompendiums.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was ist der Unterschied zwischen Illness und Disease?
Der Unterschied zwischen Illness und Disease liegt in ihrer Bedeutung und Verwendung. "Disease" bezieht sich auf eine medizinische Diagnose, die auf objektiven körperlichen oder biologischen Veränderungen basiert. "Illness" hingegen bezieht sich auf das subjektive Erleben von Symptomen und Beschwerden, die eine Person aufgrund einer Krankheit hat. Illness bezieht sich also eher auf das persönliche Empfinden, während Disease eine medizinische Klassifizierung darstellt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für COPD Chronic Obstructive Pulmonary Disease
-
COPD Lungenmodell - 3B Smart AnatomyBei der COPD handelt es sich um eine chronische Lungenerkrankung mit fortschreitender Verengung der Atemwege. Auch die Gabe von Medikamenten kann diese Verengung nicht vollständig aufheben. Das Modell zeigt eindrücklich die Veränderungen am Bronchialgewebe (von unten nach oben): gesunder Zustand abnorme Schleimsekretion, Verdickung der Bronchialschleimhaut dauerhafte Schädigung nach Medikamentengabe113,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
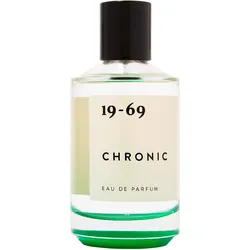
100ml 19-69 Chronic Eau de Parfum1996 wurde Kalifornien der erste Staat der USA, der medizinisches Cannabis legalisierte. Aber es gab schon immer eine lange Geschichte von Cannabiszüchtern und -enthusiasten, die ihr Leben der Verfeinerung des Krauts widmeten, darunter auch die Sorte Chronic. Der Name des Duftes spielt aber auch auf das Debütalbum von Dr. Dre an. 'The Chronic' wurde 1992 veröffentlicht, im selben Jahr wie die Aufstände in Los Angeles. Der Duft ist blättrig, lebendig und grün. Kopfnote: Petitgrain, Bitterorange, Bittergrapefruit, Russischer MuskatellersalbeiHerznote: Zedernholz aus Virginia, Cannabis-Akkord, AmberBasisnote: Patchouli, Vetiver, Kaschmirholz, Moos, Moschus110,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.